Pensioengevolgen van fusie en overname onder de Wet toekomst pensioenen
Lonkt de fusieroute?
In deze bijdrage analyseren wij de pensioengevolgen van een fusie of overname van onderneming na introductie van de wet toekomst pensioenen (Wtp). Vanaf uiterlijk 1 januari 2028 zijn alleen nog premieovereenkomsten met een vlakke premie mogelijk. Op 1 juli 2023 bestaande premiestaffels mogen worden voortgezet voor bestaand personeel. Deze transitie brengt nieuwe vragen met zich mee voor accountants, juristen, pensioenadviseurs en andere adviseurs die betrokken zijn bij fusies en overnames. Zij moeten immers beoordelen welke pensioenregelingen en verplichtingen na een fusie of overname moeten worden voortgezet, welke regelingen mogen worden aangeboden en welke compensatieverplichtingen blijven bestaan. In dat kader wordt regelmatig gewezen op de zogenoemde fusieroute: een route waarbij de verkrijger bij overgang van onderneming een gunstigere of goedkopere pensioenvoorziening kan toepassen, dan wel compensatieverplichtingen kan ontlopen. In 2026 is een arrest gewezen over de fusieroute.
Door Prof. mr. drs. Mark Heemskerk EPP CFP en Mr. drs. Corey Dekkers MFP CFP
Prof. mr. drs. Mark Heemskerk EPP CFP®
Hoogleraar Pensioenrecht aan de Radboud Universiteit Nijmegen, advocaat-partner bij held law, lid RvT SPMS
Mr. drs. Corey Dekkers MFP CFP®
Senior pensioenjurist bij Pensioennavigator
1 Inleiding
In deze bijdrage analyseren wij de pensioengevolgen van een fusie of overname van onderneming na introductie van de wet toekomst pensioenen (Wtp).[1] Vanaf uiterlijk 1 januari 2028 zijn alleen nog premieovereenkomsten met een vlakke premie mogelijk. Op 1 juli 2023 bestaande premiestaffels mogen worden voortgezet voor bestaand personeel. Deze transitie brengt nieuwe vragen met zich mee voor accountants, juristen, pensioenadviseurs en andere adviseurs die betrokken zijn bij fusies en overnames. Zij moeten immers beoordelen welke pensioenregelingen en verplichtingen na een fusie of overname moeten worden voortgezet, welke regelingen mogen worden aangeboden en welke compensatieverplichtingen blijven bestaan. In dat kader wordt regelmatig gewezen op de zogenoemde fusieroute: een route waarbij de verkrijger bij overgang van onderneming een gunstigere of goedkopere pensioenvoorziening kan toepassen, dan wel compensatieverplichtingen kan ontlopen. In 2026 is een arrest gewezen over de fusieroute.[2]
1.1 De rol van de financieel adviseur
De financieel adviseur zoals de pensioenadviseur in het algemeen en de accountant en de adviseur Register valuator in het bijzonder vervullen een centrale rol bij fusies en overnames.[3] Zijn werkzaamheden omvatten onder meer de financiële onderbouwing van de transactie en het due‑diligenceonderzoek. De waardering van de onderneming geschiedt conform de richtlijnen van de Raad voor de Jaarverslaggeving. [4] Daarbij moet de accountant bijzondere aandacht besteden aan personeelsverplichtingen, waaronder pensioen.
Hoewel arbeidsvoorwaarden bij fusie of overgang van onderneming in beginsel van rechtswege overgaan op de nieuwe werkgever, geldt voor pensioen een belangrijke uitzondering. Indien de verkrijger voornemens is de arbeidsvoorwaarden — waaronder pensioen — direct na de overgang van onderneming te wijzigen, moet de accountant dit expliciet meenemen in de waardering. Dit geldt eveneens voor achterstallig salaris en vakantiedagen.
2 Fusie en overname
2.1 Inleiding
Een fusie is het samenvoegen van min of meer gelijkwaardige rechtspersonen of ondernemingen. Een overname doet zich voor wanneer een (kleinere)rechtspersoon of onderneming opgaat in een andere (grotere) rechtspersoon of onderneming.[5] Een fusie in ruime zin is het zodanig samenvoegen van rechtspersonen en/of ondernemingen dat zij in economisch opzicht een geheel gaan vormen. Er zijn verschillende methoden om tot een fusie te komen. De voornaamste fusievormen zijn: (1) de aandelenfusie, (2) de bedrijfsfusie en (3) de juridische fusie.
2.2 Aandelenfusie
De meest voorkomende fusievariant is de aandelenfusie.[6] Een aandelenfusie vindt plaats door overdracht van (een meerderheid) van de aandelen. De aandelenfusie kan onderhands zijn of openbaar (een openbaar bod). Die fusie komt normaliter tot stand door (1) een koopovereenkomst gevolgd door (2) overdracht van de aandelen tegen betaling van een geldsom. De koopovereenkomst wordt wel aangeduid als de share purchase agreement (SPA). De overdracht van aandelen kan vorm krijgen door aandelenruil. De fuserende rechtspersonen blijven in stand. Na de overdracht is meestal een groepsverhouding tot stand gebracht. De overgenomen vennootschap is een dochtermaatschappij (artikel 2:24a BW) en een groepsmaatschappij (artikel 2:24b BW). De aandelenfusie is niet afzonderlijk in de wet geregeld.
2.3 Juridische fusie
Een juridische fusie is de rechtshandeling van twee of meer rechtspersonen waarbij een van deze het vermogen van de andere onder algemene titel verkrijgt of waarbij een nieuwe rechtspersoon die bij deze rechtshandeling door hen samen wordt opgericht, hun vermogen onder algemene titel verkrijgt (art. 2:309 BW). Het vermogen is activa en passiva.
2.4 Bedrijfsfusie
Bij bedrijfsfusie is er sprake van overdracht van een onderneming of een deel daarvan. De activa en passiva die samen een (deel van de) onderneming vormen, worden overgedragen. Daarom wordt deze fusievorm aangeduid als activa/passiva-transactie.De onderneming zelf wordt niet overgedragen als goed of als eenheid. De overdracht bestaat uit meerdere rechtshandelingen. De activa van de onderneming, zoals zaken en vermogensrechten, moeten worden overgedragen op de wijze die de wet voor die goederen voorschrijft. Zo moeten contracten worden overgedragen. Schulden moeten worden overgenomen. Daarbij kan instemming van een derde zijn vereist.[7] De bedrijfsfusie is niet in de wet geregeld. Normaliter komt de bedrijfsfusie tot stand door (1) een koopovereenkomst gevolgd door (2) overdracht van de activa en/of passiva tegen de betaling van een geldsom (en soms in ruil voor bijvoorbeeld aandelen).[8] In veel gevallen kwalificeert een bedrijfsfusie als overgang van onderneming (ovo). Voor zo’n overgang van onderneming gelden bijzondere regels, onder andere uitgewerkt in een Europese Richtlijn. Wij volstaan op deze plaats met de opmerking dat bij een onderneming sprake moet zijn van een economische eenheid.[9] Overgang van onderneming vereist dat de identiteit van de overgedragen onderneming is behouden.[10] Er is uitgebreide en nog steeds uitdijende Europese en nationale rechtspraak over het antwoord op de vraag wanneer voldaan is aan de voorwaarden voor een overgang van onderneming.[11] Een overgang van onderneming kan zelfs aan de orde zijn indien de economische activiteit niet daadwerkelijk wordt voortgezet maar dit mogelijk is. Dit blijkt uit het arrest Klarenberg:
"De handhaving van een dergelijke functionele band tussen de verschillende overgegane factoren biedt de verkrijger immers de mogelijkheid om deze, zelfs na hun integratie, na de overgang, in een nieuwe, verschillende organisatorische structuur, te gebruiken om dezelfde of soortgelijke economische activiteit voort te zetten".[12]
De wet overgang van onderneming bevat specifieke regels die zijn opgenomen in de artikelen 7:662 e.v. BW. Van een overgang van onderneming is sprake als een economische eenheid (bijvoorbeeld een bedrijf, afdeling of activiteit) wordt overgedragen aan een andere werkgever, waarbij die eenheid haar identiteit behoudt en wordt voortgezet.[13][14] De rechtspraktijk laat zien dat deze kwalificatie niet eenvoudig is. Het is een rijke bron voor jurisprudentie.
3 Pensioengevolgen van fusie en overname
3.1 Pensioenovereenkomst blijft gelijk bij aandelenfusie
Bij een aandelenfusie verandert de zeggenschap binnen de onderneming. De aandelen komen in handen van een andere (rechts)persoon. De rechtspersoon zelf blijft bestaan. De werknemers behouden hun arbeidsovereenkomst en daarmee ook hun arbeidsvoorwaarden, waaronder de pensioenovereenkomst. In beginsel blijft de pensioenregeling dus ongewijzigd.
Toch kunnen zich uitzonderlijke situaties voordoen waarin de pensioenovereenkomst wél wijzigt. Dit is met name het geval wanneer de aandelenfusie ertoe leidt dat werknemers onder de werkingssfeer van een verplichtgesteld bedrijfstakpensioenfonds gaan vallen, of juist niet langer onder die werkingssfeer vallen.[15] Beslissend kan zijn of de werkingssfeer bepaalt dat de werknemers in dienst zijn van de onderneming of dat de werknemers werkzaam moeten zijn in de onderneming die zelf de bedrijfsactiviteiten verricht.[16]
In de uitspraak QC Light uit 2026 was sprake van een aandelenfusie waarbij de verkoper meldde tijdens het due diligence onderzoek dat er geen sprake was van een cao en dat er een pensioen aanwezig was (kennelijk anders dan PMT). Later stelt de koper de verkoper aansprakelijk omdat ten tijde van de verkoop de cao en de verplichtstelling van PMT van toepassing zou zijn. De verkoper zou in strijd hebben gehandeld met de garanties en vrijwaringen in de koopovereenkomst. Inmiddels was de werkgever door PMT aangesloten, zij het na de overdrachtsdatum. De rechtbank oordeelt samengevat dat op de overdrachtsdatum de onderneming niet onder de werkingssfeer viel omdat de metaalactiviteiten toen niet in hoofdzaak werden verricht.[17]
De aandelenoverdracht kan er toe leiden dat de onderneming niet langer deel uitmaakt van een groep. Dat kan meebrengen dat de onderneming niet langer bij het ondernemingspensioenfonds is aangesloten. Dat kan op zijn beurt betekenen dat de werknemers niet langer deelnemer zijn bij het pensioenfonds. Compensatie bij de Wtp-transitie is gekoppeld aan deelnemerschap. Zo kan een aandelenoverdracht leiden tot verlies aan compensatie voor die werknemers.[18] Dat kan voorkomen worden door aan te blijven bij het ondernemingspensioenfonds tot na de transitiedatum.[19]
3.2 Pensioenovereenkomst bij overgang van onderneming kan wijzigen
3.2.1 Hoofdregel bij overgang van onderneming: pensioenovereenkomst gaat mee over
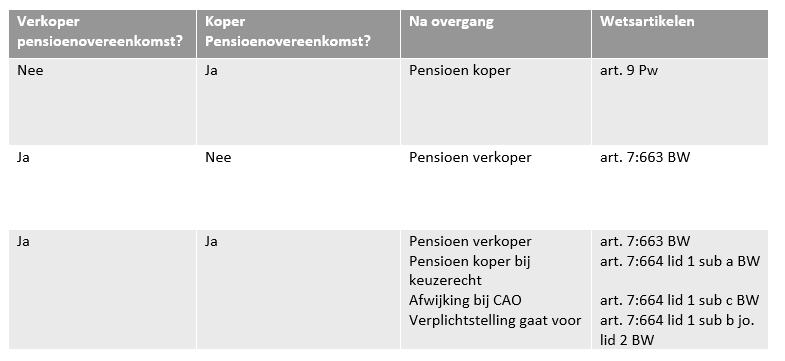
Uitgangspunt bij een overgang van onderneming is dat de rechten en plichten uit een bestaande arbeidsovereenkomst overgaan op de verkrijger (koper) van de onderneming.[20] Dat is de hoofdregel (default) van de wetgeving. Heeft de koper geen pensioenovereenkomst en de vervreemder (verkoper) wel, dan behouden de werknemers van de verkoper hun pensioenovereenkomst.
3.2.2 Uitzonderingen voor de arbeidsvoorwaarde pensioen
Voor de arbeidsvoorwaarde pensioen[21] gelden bij overgang van onderneming specifieke uitzonderingen.[22] De belangrijkste uitzondering is het zogenoemde keuzerecht van de verkrijger (koper). De wet biedt een koper de mogelijkheid om zijn eigen pensioenovereenkomst aan te bieden aan de werknemers die hij overneemt. Hij hoeft dan niet de pensioenovereenkomst van de vervreemder over te nemen.Uitzondering op die uitzondering is dat de verplichtstelling voorgaat. Dat is relevant omdat de werknemers die worden overgenomen onder de verplichtstelling kunnen blijven vallen. De overgang van onderneming kan er zelfs voor zorgen dat de koper onder de werkingssfeer van een verplichtstelling gaat vallen, ook voor zijn bestaande personeel. Dat kan bijvoorbeeld doordat hij vóór de overname niet voldeed aan het hoofdzakelijkheidscriterium voor bedrijfsactiviteiten (bijvoorbeeld <50% arbeidsuren in de metaalsector) en daarna wel. Het tegenovergestelde – niet langer onder de werkingssfeer vallen door de overname - is eveneens mogelijk.[23] Het keuzerecht is uitsluitend toepasbaar wanneer geen verplichtstelling van toepassing blijft (art. 7:664 lid 1 onder b jo. lid 2 BW). In XPO III oordeelde het hof dat de verplichtstelling van Bpf Vervoer niet van toepassing was.[24] Het hof benadrukte dat de werkingssfeerbepaling een objectieve toets vergt: uitsluitend de feitelijke bedrijfsactiviteiten zijn relevant.
Heeft de verkoper geen pensioenovereenkomst en de koper wel, dan wordt hij bij een overname geacht dezelfde pensioenovereenkomst te hebben aangeboden (aanbiedingsplichtfictie).[25] Figuur 1 bevat een overzicht van verschillende pensioengevolgen bij overgang van onderneming.
Figuur 1 Pensioengevolgen bij overgang van onderneming
Dat een verkoper verplicht is aangesloten bij een bedrijfstakpensioenfonds, staat er niet aan in de weg dat de pensioenverplichtingen uit de arbeidsovereenkomst op de verkrijger overgaan, tenzij de uitzondering van art. 7:664 BW van toepassing zijn.[26]
3.3 Pensioenovereenkomst blijft gelijk bij juridische fusie
Bij een juridische fusie gaan de rechten en verplichtingen onder algemene titel over (art. 2:309 BW). Dat geldt ook voor de pensioenovereenkomst van werknemers. In de praktijk was lange tijd omstreden of het keuzerecht van de koper ook gold bij een juridische fusie. Het woord fusie staat namelijk eveneens genoemd in de regels voor overgang van onderneming. Dat voedde de gedachte dat ook bij een juridische fusie het keuzerecht van toepassing was. In de literatuur werd dat al betwijfeld.[27]Art. 7:662 lid 2 onder a BW definieert overgang als de overgang, ten gevolge van een overeenkomst, een fusie of een splitsing, van een economische eenheid die haar identiteit behoudt. Het woord fusie is vanaf 1 juli 2002 toegevoegd om de informatieplichten bij overgang van onderneming van toepassing te laten zijn bij een fusie.[28] De kantonrechter Amsterdam oordeelde in 2019 mede om die reden dat een werkgever bij een juridische fusie niet het keuzerecht van een koper mag toepassen.[29] Bij overgang onder algemene titel gaat het geheel van rechten en verplichtingen in één keer over, zonder dat daarvoor aparte rechtshandelingen nodig zijn.[30] Het gaat daarbij om alle rechten en verplichtingen die de vervreemder had. Dit geldt voor alle contracten, waaronder dus ook de uitvoeringsovereenkomst. Zelfs verbintenissen uit de wet gaan van rechtswege over. De verkrijger zet als nieuwe werkgever de uitvoeringsovereenkomst voort.
Wie bij een overname alleen naar de pensioenregeling kijkt, kan de compensatieverplichtingen missen
4. Overgang van onderneming onder de Wet toekomst pensioenen
Vanaf uiterlijk 1 januari 2028 worden alle uitkeringsovereenkomsten omgezet in een premieovereenkomst met een vlakke premie (art. 17 Pw). Sociale partners en werkgevers kunnen daarbij kiezen voor een solidaire premieovereenkomst of een flexibele premieovereenkomst (art. 10a en 10b Pw). Verzekeraars mogen daarnaast een premie uitkeringsovereenkomst aanbieden, waarbij deelnemers in de laatste vijftien jaar voor de AOW leeftijd de mogelijkheid krijgen om een pensioenuitkering aan te kopen (art. 10c Pw).
De overgang naar de vlakke premie en de interne collectieve waardeoverdracht bij pensioenfondsen (het zogenoemde invaren) brengen aanzienlijke veranderingen en herverdelingseffecten met zich mee. Deze transitie effecten vormen een verplicht onderdeel van het transitieplan. [31] Afschaffing van de doorsneesystematiek zonder compensatie is nauwelijks voorstelbaar; compensatieafspraken maken daarom integraal deel uit van het transitieplan.
Een vóór de inwerkingtreding van de Wtp bestaande premiestaffel kan worden voortgezet voor deelnemers die op de dag voordat voor nieuwe deelnemers een pensioenovereenkomst met een gelijke premie geldt, al deelnemen en pensioenaanspraken opbouwen (art. 220e Pw). Werkgevers met een bestaande premiestaffel kunnen ervoor kiezen over te stappen naar een vlakke premieovereenkomst (art. 220e Pw). Een dergelijke overstap maakt compensatie in loon of pensioen wenselijk en in veel gevallen noodzakelijk, om juridische claims te voorkomen.[32] Aan dit civielrechtelijke overgangsrecht is een fiscaal overgangsrecht gekoppeld: art. 38r Wet LB bevat de fiscale maxima voor de geëerbiedigde progressieve premiestaffel. Zonder fiscaal overgangsrecht dreigt bovenmatigheid.[33]
Een pensioenregeling gaat mee. Maar welke?
Na de invoering van de Wtp ontstaan uiteenlopende scenario’s. Zowel vervreemder als verkrijger kunnen een vlakke premieovereenkomst hebben, of beiden een premiestaffel die onder overgangsrecht valt. Daarnaast kunnen compensatieafspraken bestaan in de vorm van loon of pensioen. Indien de pensioenovereenkomst van de vervreemder nog niet Wtp proof is gemaakt, weet de verkrijger dat er nog een transitie aankomt.
Wanneer de verkrijger gebruikmaakt van het overgangsrecht en de vervreemder een uitkeringsovereenkomst heeft, verkrijgt de koper een uitkeringsovereenkomst die nog moet worden gewijzigd. Voortzetting van de uitvoeringsovereenkomst is eveneens van belang. Een controle op de uitvoerbaarheid en contractuele mogelijkheden is geen overbodige luxe. Dat geldt uiteraard eveneens voor de verplichtstellingscheck na de fusie.
Bij het keuzerecht kan zich de situatie voordoen dat de vervreemder voor nieuwe deelnemers een vlakke premieregeling heeft terwijl bestaande deelnemers een premiestaffel hebben op grond van de eerbiedigende werking van art. 220e Pw. Heeft de verkrijger een vlakke premieregeling die hoger is dan de vlakke premieregeling bij de vervreemder dan zal hij deze uit kostenoverwegingen niet willen aanbieden. De hoofdregel is dan dat de premiestaffel en de lagere vlakke premie blijven gelden. Heeft de verkrijger een lagere vlakke premie dan is er een economische prikkel om de eigen regeling aan te bieden.[34] Het keuzerecht bieden aan één specifieke groep (de hogere vlakke premie) en niet aan de andere groep (premiestaffel) lijkt ons niet eenvoudig. Ten eerste is kwestieus of de verkrijger keuzerecht heeft per pensioenregeling van de vervreemder en ten tweede leidt keuzerecht voor één specifieke groep tot ongelijke behandeling.[35] Het aanbieden van de lagere vlakke premie aan de hele populatie en daarmee harmonisatie kan aantrekkelijker zijn voor de verkrijger. Keerzijde is dat oudere werknemers uit de premiestaffel er (meer) op achteruitgaan indien zij naar een lagere vlakke premie gaan.
Relevant is bovendien welke compensatieafspraken gelden of naar verwachting zullen gelden. De verkrijger weet immers dat hij een nog niet Wtp proof gemaakte pensioenovereenkomst “erft”. Hij moet dan het transitieplan opstellen en de transitie vormgeven, inclusief de communicatie met werknemers.[36] Of wellicht is hij afhankelijk van de black box indien sociale partners aan zet zijn om afspraken te maken die van invloed kunnen zijn op de prijs en/of pensioenclaims.[37] Vanzelfsprekend kunnen partijen voor of bij de fusie zelf afspraken maken in de overnameovereenkomst, koopovereenkomst (SPA) of anderszins zaken verdisconteren in de prijs of garantiebepalingen.
5. OVERNAME VAN LOON- EN/OF PENSIOENCOMPENSATIE WORDT NIEUW AANDACHTSPUNT
Een bijzonder aandachtspunt van fusie en overnames voor de arbeidsvoorwaarde pensioen is de compensatie. Introductie van de nieuwe pensioenovereenkomsten onder de Wtp gaat in veel gevallen gepaard met compensatie. Dat is een aandachtspunt bij de due diligence en/of de keuze voor een bedrijfsfusie of juridische/aandelenfusie. Heeft de verkrijger na de Wtp een vlakke premie-overeenkomst met compensatie-afspraken dan kan hij bij een bedrijfsfusie in beginsel zijn eigen pensioenovereenkomst aanbieden aan werknemers die hij overneemt. De verkrijger moet zich wel realiseren dat de pensioenuitzondering alleen bedoeld is voor de arbeidsvoorwaarde pensioen. Stel dat de vervreemder een vlakke pensioenovereenkomst heeft met looncompensatie en de verkrijger heeft een compensatie in de vorm van pensioenaanspraken. Dan loopt de verkrijger het risico dat hij de vlakke premieovereenkomst met pensioencompensatie aanbiedt maar dat de werknemer ook nog de looncompensatie vordert. Die looncompensatie is geen pensioen en gaat van rechtswege mee over (art. 7:663 BW), zo zal de werknemer bepleiten. Indien de verkrijger compenseert in pensioen en de vervreemder in loon loopt de verkrijger het risico op pensioencompensatie én looncompensatie. De werkgever zal bepleiten dat de looncompensatie niet mee overgaat omdat het bedoeld is als compensatie voor pensioen en de werknemer anders ‘dubbel vangt’. Als wij de mer à boire aan parlementaire stukken goed hebben gelezen dan is dit probleem – looncompensatie valt niet onder de pensioenuitzondering – niet onderkend door de wetgever.[38] Toch is dit relevant voor verkrijgers, vervreemders en werknemers. Dat geldt ook voor de spiegelbeeldige situatie. Daarin heeft de verkrijger een vlakke premieovereenkomst met looncompensatie en de vervreemder een vlakke premieovereenkomst met pensioencompensatie. In dat geval zal de werkgever bij een bedrijfsfusie bij aanbieding van zijn pensioenovereenkomst betogen dat hij niet verplicht is de looncompensatie aan te bieden maar alleen zijn pensioenovereenkomst. Zo ontloopt de verkrijger de pensioencompensatie die de wetgever juist wenselijk achtte.
Deze problematiek krijgt een extra dimensie wanneer de overgang van onderneming ertoe leidt dat de verkrijger onder de werkingssfeer van een verplichtstelling komt te vallen. In dat geval is er geen keuzerecht..
De fusieroute kan onder de Wtp aantrekkelijker worden, maar kent juridische grenzen
6. Standpunten Ministerie van Sociale Zaken en Werkgelegenheid
Het ministerie van Sociale Zaken en Werkgelegenheid (SZW) heeft op de website www.werkenaanonspensioen.nl, een aantal V&A’s gepubliceerd waarin de gevolgen van de pensioen en overgang van onderneming zijn uitgewerkt.[39] Met name wordt ingegaan op de situatie van de eerbiedigende werking. Zo is onder meer duidelijk dat als zowel de verkrijger als de vervreemder een pensioenregeling heeft die nog niet is aangepast aan de Wtp, de werkgever voor iedere afzonderlijke pensioenregeling tot 1 januari 2028 de mogelijkheid heeft te kiezen tussen de eerbiedigende werking of de vlakke premieregeling.
Het aanbieden van de premiestaffel van de verkrijger kan ook als de vervreemder al de transitie heeft gemaakt naar een vlakke premie, zo leiden wij af uit de antwoorden van SZW.[40] Op grond van het keuzerecht van art. 7:664 BW kan de verkrijger de eigen regeling aanbieden aan de overgenomen deelnemers van de vervreemder.
Dan kan de situatie zich voordoen dat de verkrijger op het moment van de overname van de onderneming al gekozen heeft voor de eerbiedigende werking. De hoofdregel volgens het standpunt van SZW is dat op het moment de werkgever de bestaande premieregeling wijzigt en kiest voor de eerbiedigende werking er een vlakke premieregeling gesloten moet zijn voor nieuwe deelnemers.
Dit kan achterwege blijven als objectief vaststaat dat er geen nieuwe deelnemers meer kunnen toetreden tot de bestaande regeling. Dat kan door in het pensioenreglement op te nemen dat de pensioenregeling uitsluitend van toepassing is op werknemers die een bepaalde datum reeds in dienst waren bij de werkgever en die op die datum deelnemer waren.[41]
De vraag die daarbij opkomt is welke datum in de pensioenreglement mag worden opgenomen. Kiest de werkgever de datum van wijzigen en ligt de wijzigingsdatum vóór de overgang van onderneming dan zal de verkrijger bij overgang van onderneming de overgenomen werknemers van de vervreemder niet de geëerbiedigde regeling mogen aanbieden. Deze regeling is immers gesloten voor nieuwe deelnemers. De verkrijger heeft al een vlakke premieregeling voor nieuwe deelnemers.
Heeft de verkrijger nog geen vlakke premieregeling opgezet dan zal de verkrijger niet zomaar een vlakke premieregeling kunnen aanbieden aan de werknemers van de vervreemder. Art. 7:664 BW bepaalt immers dat het moet gaan om een bestaande regeling van de verkrijger. De verkrijger zal of de geëerbiedigde regeling (de premiestaffel) moeten aanbieden of de regeling van de vervreemder moeten voorzetten. Wil de verkrijger nadien de pensioenregeling wijzigen dan dienen de juridische voorwaarden die gelden bij een wijzigingstraject in acht te worden genomen.
Is in het pensioenreglement een einddatum opgenomen tot wanneer deelnemers worden toegelaten dan is sprake van een gesloten groep. Dat deze datum in de toekomst kan liggen maken wij op uit vraag VC-9. SZW stelt dat nieuwe deelnemers kunnen toetreden tot de geëerbiedigde werking (de premiestaffel) tot uiterlijk 31 december 2027 of op het moment dat de werkgever kiest voor de vlakke premieregeling voor nieuwe deelnemers als dit eerder is.
In deze situatie is, zoals we eerder beschreven, het volgens ons nog mogelijk de geëerbiedigde pensioenregeling (premiestaffel) aan de overgenomen deelnemers van de vervreemder aan te bieden. Daarbij zal de werkgever na 31 december 2027 voor nieuwe deelnemers een vlakke premieregeling moeten hanteren.
7. De Verkrijger heeft geen eigen pensioenregeling
Hoe zit het in de situatie dat de verkrijger op het moment van overgang van onderneming helemaal geen eigen pensioenregeling heeft. Op grond van art. 7:663 BW behouden de deelnemers de pensioenregeling van de vervreemder. De ‘nieuwe werkgever’ zet deze dan verplicht voort. Kan de werkgever deze regeling aanbieden aan de bestaande en nieuwe werknemers van de verkrijger?
SZW komt in vraag VC-4 met het volgende antwoord:
"Bij een overgang van onderneming is de hoofdregel dat de werknemers van de vervreemder (bedrijf B) dezelfde pensioenregeling houden die zij al hadden op het tijdstip van de overgang (zie artikel 7:663 BW). De verkrijger (bedrijf A) moet hiervoor zorgen. Op deze hoofdregel zijn uitzonderingen. Deze hoofdregel geldt bijvoorbeeld niet als bedrijf A zijn eigen pensioenregeling aan het overgekomen personeel aanbiedt, of als hij verplicht deelneemt aan een verplichtgesteld bedrijfstakpensioenfonds (artikel 7:664 BW). In dit geval heeft de verkrijger geen eigen pensioenregeling, of geen pensioenregeling waar werknemers in zitten".
Als bedrijf B voorafgaand aan de overgang van onderneming de pensioenregeling nog niet heeft gewijzigd in een pensioenregeling op grond van de Wet toekomst pensioenen met een vlakke premie, dan kan bedrijf A besluiten of hij de pensioenregeling van de overkomende werknemers wil omzetten naar een vlakke premie, of dat hij de progressieve premie voor het overgenomen personeel wil eerbiedigen. De verkrijgende werkgever moet dan wel voldoen aan de voorwaarden om te kunnen eerbiedigen (artikel 220e PW). Dit betekent onder meer dat bedrijf B voor 30 juni 2023 een premieregeling met een progressieve premie moet hebben gehad (artikel 220e PW).
Een keuze voor eerbiedigende werking van de progressieve premie voor het overgenomen personeel heeft geen gevolgen voor het eigen of nieuwe personeel van de verkrijger. Alleen voor de overgenomen werknemers geldt dat zij hun arbeidsvoorwaarden inclusief de pensioenovereenkomst behouden”.
De werkgever kan geen gebruik maken van het aanbieden van de eigen regeling, simpelweg omdat deze er niet is. Voor de overgenomen werknemers geldt dat zij blijven deelnemen in de bestaande pensioenregeling. Heeft de vervreemder nog geen Wtp-keuze gemaakt dan kan de verkrijger deze keuze maken. Zo blijkt uit het antwoord. Onduidelijk blijft echter of de bestaande regeling, als dit een premiestaffel is die valt onder art. 220e Pw, aangeboden kan worden aan werknemers die na de overgang in dienst treden bij de verkrijger. Deze vraag wordt door SZW niet beantwoord.
7.1 Juridische fusie of splitsing
Maar hoe zit het als sprake is van een juridische fusie of splitsing. Een juridische fusie of splitsing leidt tot overgang onder algemene titel. De verkrijgende rechtspersoon treedt automatisch in de plaats van de verdwijnende rechtspersoon.
Gesteld kan worden dat door de overname onder algemene titel de verkrijger de bestaande pensioenregeling van voor 1 juli 2023 voortzet. Met de juridische grondslag “overgang onder algemene titel” vinden wij het verdedigbaar dat de bestaande uitvoeringsovereenkomst wordt voortgezet op naam van de verkrijger.[42]
Bestaande bepalingen zoals ingangsdatum en de deelnemersomschrijving zijn daarmee van toepassing op de verkrijger. Daarmee wordt het mogelijk dat bestaande en nieuwe werknemers van de verkrijger voldoen aan de definitie van deelnemersomschrijving en daarmee recht hebben op deelname. De werkgever is volgens ons niet verplicht voor de werknemers van de verkrijger een vlakke premieregeling toe te zeggen. Zij worden immers deelnemer in een bestaande pensioenregeling van voor 1 juli 2023.
7.2 Juridische fusie en de gevolgen voor de compensatie
Heeft de vervreemder compensatie afgesproken in de vorm van extra loon dan behouden de overgenomen werknemers dit recht bij zowel de juridische fusie (2:309 BW) als bij overgang van onderneming (7:663 BW). Vindt de compensatie plaats in extra pensioen dan zijn de gevolgen afhankelijk of de verkrijger een eigen pensioenregeling heeft of niet en hoe de overgang juridisch verloopt. Via juridische fusie (art. 2:309 BW) of via overgang van onderneming (art. 7:662 BW). Bij de juridische fusie is er geen keuzerecht om de eigen pensioenregeling aan te bieden. De pensioen- en uitvoeringsovereenkomst gaat van rechtswege over. Heeft de verkrijger geen pensioenregeling, dan loopt de verkrijger het risico dat nieuwe deelnemers bij de verkrijger eveneens een beroep doen op de compensatie in pensioen omdat de bij de juridische fusie verdedigd kan worden dat de bestaande pensioenregeling door de verkrijger wordt voortgezet. In de Pensioenwet is specifiek opgenomen dat als de compensatie in de vorm van pensioenaanspraken plaatsvindt voor specifieke leeftijdscohorten, deze compensatie ook geldt voor nieuwe deelnemers die tot hetzelfde cohort behoren.[43]
7.3 Inbrengen eenmanszaak in vennootschap
Een in het MKB veel voorkomende situatie is die waarbij een eenmanszaak wordt ingebracht in een vennootschap. Dit zal bij behoud van de economische activiteit (kunnen) kwalificeren als overgang van onderneming. In deze situatie gaan de arbeidsvoorwaarden, zoals de pensioenovereenkomst van de vervreemder van rechtswege over op de verkrijger op grond van de hoofdregel van de wet overgang van onderneming.
Veel ondernemers zullen de behoefte hebben om de bestaande uitvoeringsovereenkomst voort te zetten, maar nu aangegaan door de vennootschap. Meestal vindt de inbreng van eenmanszaak in een nieuwe vennootschap plaats waar nog geen werknemers actief zijn. Voor de ondernemer is het slechts een wijziging van de juridische entiteit zonder de bedoeling daarmee de onderneming te wijzigen. Als de vervreemder nog geen keuze heeft gemaakt voor de Wtp komt dit recht te liggen bij de vennootschap. Er is nog geen bestaande regeling bij de vennootschap voorhanden. De eenmanszaak wordt immers ingebracht en daarmee ook de pensioenregeling. Van belang is dat de bestaande uitvoeringsovereenkomst van de vervreemder overgaat naar de verkrijger. De uitvoeringsovereenkomst kan met toestemming van alle partijen worden overgedragen. Bij contractsoverneming geldt dat zowel de vervreemder, verkrijger als de pensioenuitvoerder moeten instemmen met de overname van de uitvoeringsovereenkomst.[44] Hierdoor gaan alle rechten en verplichtingen uit de uitvoeringsovereenkomst over op de verkrijger. Daarmee is dezelfde situatie gecreëerd als bij de juridische fusie.
8. DE (BEDRIJFS)FUSIEROUTE
De nieuwe onduidelijkheden en compensatieperikelen die ontstaan na de Wtp kunnen de nu al bestaande fusieroute aanjagen. Daaronder verstaan wij de mogelijkheid voor verkrijgers om bij bedrijfsfusies gebruik te maken van het keuzerecht om als werkgever de eigen pensioenovereenkomst aan te bieden. Meer specifiek doelen wij op het benutten van een nieuwe of bestaande vennootschap met een karige pensioenvoorziening voor enkele werknemers, zoals een vlakke premieovereenkomst met een lage premie.[45] Een werkgever in een zogeheten Special Purpose Vehicle (SPV) kan vóór de overname een pensioenvoorziening treffen met het oog op een bedrijfsfusie waarbij de overgenomen werknemers een karige vlakke premieovereenkomst wordt aangeboden.[46] De onzekerheden en complicaties die de Wtp brengt voor fusies en overnames kan een extra trigger zijn om gebruik te maken van het keuzerecht. Het creëren van een goedkope pensioenovereenkomst om de dure pensioenovereenkomst te ontgaan is op zichzelf niet verboden. Werknemers dienen dan aan te tonen dat sprake is van misbruik van recht of strijd met goed werkgeverschap. Duidelijke richtlijnen zijn er niet. Het XPO III arrest biedt wel aanknopingspunten. Het hof woog mee dat het proces zorgvuldig was verlopen en de OR als onderhandelingspartner was opgetreden, dat werknemers voldoende waren geïnformeerd en een persoonlijk adviesgesprek konden aanvragen, en dat de nieuwe regeling niet louter als verslechtering kon worden gezien: de deelnemersbijdrage was lager, het netto loon hoger en werknemers ouder dan 32 jaar ontvingen een compensatie. De periode vóór oprichting/benutting van de vennootschap en het aantal werknemers met een pensioenvoorziening kunnen eveneens gezichtspunten opleveren voor de aan- of afwezigheid van misbruik. Het vlak vóór de beoogde bedrijfsfusie oprichten van een vennootschap met één werknemer met een pensioenvoorziening zal eerder als verdacht worden aangemerkt dan bij een lange periode en veel werknemers. Zo’n constructie kan misbruik van recht vormen. De XPO III uitspraak laat zien dat daarvan niet snel sprake is.[47]
"Het hof stelt hierbij voorop dat het enkele feit dat een aangeboden pensioenregeling een materiele verslechtering is ten opzichte van de voor de overgang van onderneming geldende regeling, op zichzelf onvoldoende is om tot het oordeel te komen dat sprake is van misbruik van recht. De wetgever heeft immers uitdrukkelijk onderkend dat de uitzondering als bedoeld in artikel 7:664 lid 1 onder a. BW tot een verslechtering kan leiden voor werknemers".
Bij de SPV-route verdient de eis in art. 7:664 lid 1 onder a BW aandacht dat de verkrijger een ‘zelfde aanbod’ doet ‘als hij reeds voor het tijdstip van overgang heeft gedaan aan zijn werknemers’. Het keuzerecht veronderstelt dus dat de verkrijger vóór de overgang al een aanbod aan eigen werknemers heeft gedaan.
Een beroep op het keuzerecht kan falen indien de verkrijger niet aannemelijk maakt dat zij vóór de overgang aan haar eigen werknemers een aanbod voor een (ouderdoms)pensioenovereenkomst heeft gedaan. Zo oordeelde het Hof Den Haag in een zaak waarin de verkrijger zelf stelde alleen in gesprek te zijn met haar eigen werknemers.[48] In de XPO-zaak oordeelde het hof dat aan de eis dat het aanbod vóór de overgangsdatum moest zijn gedaan was voldaan.[49]
Tot slot
Accountants en pensioenadviseurs krijgen regelmatig te maken met overnames. Met de komst van de Wtp is er een doolhof van pensioenmogelijkheden ontstaan, die voor de vervreemder en verkrijger tot grote financiële gevolgen kunnen leiden. Accountants doen er goed aan bij een due diligence-onderzoek en bij waardebepalingen van de onderneming bij overnames de pensioensituatie goed in beeld te brengen. Dit om financiële misstanden bij partijen en teleurgestelde werknemers en klanten te voorkomen. De (bedrijfs)fusie kan in bepaalde situaties uitkomst bieden. De aard van de fusie en overname is van belang voor wat er mogelijk is op het gebied van de arbeidsvoorwaarde pensioen: overgang onder algemene titel of het regime van overgang van onderneming met pensioenuitzondering. Intussen lijkt de fusieroute om vóór de overgang van onderneming een vennootschap in te richten met eigen pensioenregeling en deze vóór de overgang aan te bieden houdbaar zolang het niet leidt tot misbruik van recht. Aandachtspunten bij fusies en overnames zijn het mogelijke verlies van compensatie voor werknemers of juist de verplichting om looncompensatie van de verkrijger te moeten betalen en het al dan niet kunnen voortzetten van de premiestaffel. Wij houden u op de hoogte van ontwikkelingen en hopen dat deze bijdrage(n) aanzet tot verdere verduidelijking voor accountants, advocaten en pensioenadviseurs en iedereen die te maken heeft met pensioen bij fusies en overnames.
Voetnoten
- 1.Dit artikel is een bewerking, samenvoeging en actualisatie van eerdere artikelen van de auteurs, waaronder M. Heemskerk, C. Dekkers, ‘Fusieregels pensioen botsen met de wet toekomst pensioenen: lonkt de fusieroute?’, Pensioen & Praktijk 2023/1, M. Heemskerk, C. Dekkers, Meer duidelijkheid over pensioen bij fusie en overname? Pensioen & Praktijk 2025/3. ↩
- 2.Gerechtshof ’s Hertogenbosch 20 januari 2026, ECLI:NL:GHSHE:2026:105 (XPO III). ↩
- 3.Adviseur met de titel Register valuator beschikken over de Master of Business Valuation of Register Valuator. Een Register Valuation adviseur houdt zich o.a. bezig met de waardebepaling van de organisatie bij reorganisaties en overnames. ↩
- 4.RJ216 Fusies en overnames. ↩
- 5.Asser/Maijer & Kroeze 2-I 2015/426. ↩
- 6.Asser/Maijer, van Solinge & Nieuwe Weme 2-II 2009/605. ↩
- 7.Artikel 6:159 BW; artikel 6:155 BW. ↩
- 8.Asser/Maeijer, Van Solinge & Nieuwe Weme 2-II 2009/606. ↩
- 9.Artikel 7:662 lid 3 BW; artikel 1 lid 1 onder a Richtlijn 2001/23/EG. ↩
- 10.HvJ EG 18 maart 1986, ECLI:EU:C:1986:127, NJ 1987/502 (Spijkers); artikel 7:662 lid 2 onder a BW. ↩
- 11.Asser/Heerma van Voss 7 V 2020/290 e.v. R. Beltzer, Overgang van onderneming. ↩
- 12.HvJ EG 12 februari 2009, ECLI:EU:C:2009:85, r.o. 48, (Klarenberg) ↩
- 13.HvJEG 18 maart 1986, C-24/85, ECLI:EU:C:1986:127 (Spijkers/Benedik), Of aan de voorwaarden voor de overgang van een economische eenheid is voldaan, moet rekening worden gehouden met alle feitelijke omstandigheden die de betrokken transactie kenmerken, zoals de aard van de betrokken onderneming of vestiging, de vraag of al dan niet materiële activa als gebouwen en roerende zaken worden overgedragen, de waarde van de immateriële activa op het tijdstip van de overdracht, de vraag of al dan niet vrijwel al het personeel door de nieuwe ondernemer wordt overgenomen, de vraag of al dan niet de klantenkring wordt overgedragen, de mate waarin de voor en na de overdracht verrichte activiteiten met elkaar overeenkomen en de duur van een eventuele onderbreking van die activiteiten. ↩
- 14.HvJEG 19 september 1995, C-48/94, ECLI:EU:C:1995:290 (Rygaard), Het begrip entiteit verwijst naar een georganiseerd geheel van personen en elementen, waarmee een economische activiteit met een eigen doelstelling kan worden uitgeoefend. ↩
- 15.M. Heemskerk, Pensioenrecht, BJU 2020, p. 484; Asser-Lutjens 7-XI 2019/886-888. ↩
- 16.HR 10 januari 1986, NJ 1986/476 (Heineken/Bpf Drankindustrie). ↩
- 17.Rb. Den Haag 13 mei 2026, ECLI:NL:RBDHA:2026:12782 (QC Light). ↩
- 18.Vgl. E. Lutjens, Nieuwe aandachtspunten voor pensioen bij overgang van een onderneming door de Wet toekomst pensioenen, AR 2026/11. ↩
- 19.Vgl. art. 122 Pensioenwet. ↩
- 20.Richtlijn 2001/23/EG; art. 7:663 BW. ↩
- 21.Die uitzondering dient beperkt te worden uitgelegd tot de arbeidsvoorwaarde pensioen (HvJ 4 juni 2002, NJ 2003/121 (Beckmann) en HvJ 6 november 2003 JAR 2003/297. VUT en niet gefinancierd voorwaardelijk pensioen lijken niet onder de uitzondering te vallen, vgl. hof Den Haag 18 augustus 2015 en 31 mei 2016, PJ 2016/121; Anders v.w.b. voorwaardelijk pensioen Rb. Oost Brabant 27 september 2018, PJ 2018/182. ↩
- 22.De CAO-uitzondering van artikel 7:664 lid 1 onder c BW laten wij verder onbesproken. ↩
- 23.M. Heemskerk, Pensioenrecht, BJU 2020. ↩
- 24.Gerechtshof ’s-Hertogenbosch 20 januari 2026, ECLI:NL:GHSHE:2026:105 (XPO III). ↩
- 25.artikel 9 Pensioenwet. ↩
- 26.Hof Amsterdam 30 maart 2021, ECLI:NL:GHAMS:2021:909, r.o. 3.9 (Vlabio). ↩
- 27.M. Heemskerk, Pensioenrecht, BJU 2020, p. 510-511; Asser-Lutjens 7 XI 2019/862; M. Holtzer, B. Degelink, in: L. Verburg, Arbeidsrechtelijke aspecten van reorganisatie, Kluwer 2015; A. Boutens, Overgang van onderneming en pensioen: tijd voor herziening van artikel 7:664 BW?, TPV 2014/45. ↩
- 28.Kamerstukken II 2000-2001, 27 469, 3, p. 91. ↩
- 29.Rb. Amsterdam 8 oktober 2019, ECLI:NL:RBAMS:2019:7617 (IBM). Van Kampen is het oneens met deze uitspraak én de literatuur: zie E.K.W. van Kampen, De toepasselijkheid van art. 7:664 BW bij een overgang van onderneming ten gevolge van een juridische fusie of splitsing, ArbeidsRecht 2020/18. ↩
- 30.Artikel 2:309 BW. ↩
- 31.Dat geldt voor werkgevers die de pensioenovereenkomst moeten wijzigen en voldoen aan art. 150b Pensioenwet. ↩
- 32.M. Heemskerk & C. Dekkers, Overstappen naar de Wet toekomst pensioenen: adequate en evenwichtige compensatie graag, PensioenMagazine 2023/116. ↩
- 33.F. Hoppers en L. Rozema, Eerbiedigende werking onder de Wet toekomst pensioenen, PensioenMagazine 2023/21; M. Heemskerk & C. Dekkers, Mag de vrijwillige bijspaarregeling worden voortgezet als overgangsrechtelijke premiestaffel?, PensioenMagazine 2025/42. ↩
- 34.Er zijn meer scenario’s denkbaar, zoals een situatie waarin zowel vervreemder als verkrijger een premiestaffel als een vlakke premie heeft. In deze bijdrage werken wij niet alle scenario’s uit. ↩
- 35.Naast ongelijke behandeling tussen de werknemers met een premiestaffel en werknemers met een vlakke premie wijzen wij op het wetsvoorstel implementatie richtlijn loontransparantie met een beoogde inwerkingstredingsdatum van 1 januari 2027 (zie Kamerstukken 36949; Richtlijn (EU) 2023/970). ↩
- 36.De medezeggenschap, waaronder evt. adviesrecht OR bij fusie en overname (art. 25 WOR) en instemmingsrecht bij pensioenwijzigingen (art. 27 WOR) laten wij in deze bijdrage buiten beschouwing. ↩
- 37.De situatie van vrijstellingen van verplichtgestelde bedrijfstakpensioenfondsen en kwesties als actuariële en financiële gelijkwaardigheid laten wij hier buiten beschouwing. ↩
- 38.Zie over dit onderwerp eveneens F. van Assendelft de Coningh, De interactie tussen het keuzerecht bij overgang van onderneming en de Wet toekomst pensioenen, ArbeidsRecht 2024/51. ↩
- 39.Veelgestelde vragen en antwoorden over de transitie naar het nieuwe pensioenstelsel Vragen rondom pensioenregelingen ondergebracht bij een verzekeraar of PPI Versie maart 2026. ↩
- 40.Veelgestelde vragen en antwoorden over de transitie naar het nieuwe pensioenstelsel, VC-2 Vraag, versie maart 2026, Werkenaanonspensioen.nl. Het is wel raadzaam om te onderzoeken of bij een overstap naar een vlakke premie compensatie in loon of pensioen is overeengekomen. Looncompensatie valt niet onder de pensioenuitzondering van artikel 7:664 BW. ↩
- 41.Veelgestelde vragen en antwoorden over de transitie naar het nieuwe pensioenstelsel, VC-8 Vraag, versie maart 2026, Werkenaanonspensioen.nl. ↩
- 42.Een change of control clausule in de overeenkomst kan wel van invloed zijn, die gaat immers ook onder algemene titel mee over. ↩
- 43.Artikel 150f, eerste lid, onderdeel a Pensioenwet ↩
- 44.Artikel 6:159 BW. ↩
- 45.Wij tekenen daarbij aan dat dit niet mogelijk is bij verplichtgestelde bedrijfstakpensioenfondsen of andere gevallen waarin de inhoud van de pensioenvoorziening op collectief niveau is uit onderhandeld. ↩
- 46.Hof ’s-Hertogenbosch 17 juli 2007, ECLI:NL:GHSHE:2007:BB0038, PJ 2007/114 (Astron); Ktr. Amsterdam 10 november 2008, JAR 2008/302 (Astron). ↩
- 47.Gerechtshof ’s Hertogenbosch 20 januari 2026, ECLI:NL:GHSHE:2026:105 (XPO III). ↩
- 48.Hof Den Haag 24 januari 2023, ECLI:NL:GHDHA:2023:121, r.o. 6.8; zie voor het vervolg Hof Den Haag 4 juni 2024, ECLI:NL:GHDHA:2024:1007 (pensioenschade en dwangsom). ↩
- 49.Gerechtshof ’s Hertogenbosch 20 januari 2026, ECLI:NL:GHSHE:2026:105 (XPO III). ↩